
 اتصل بنا
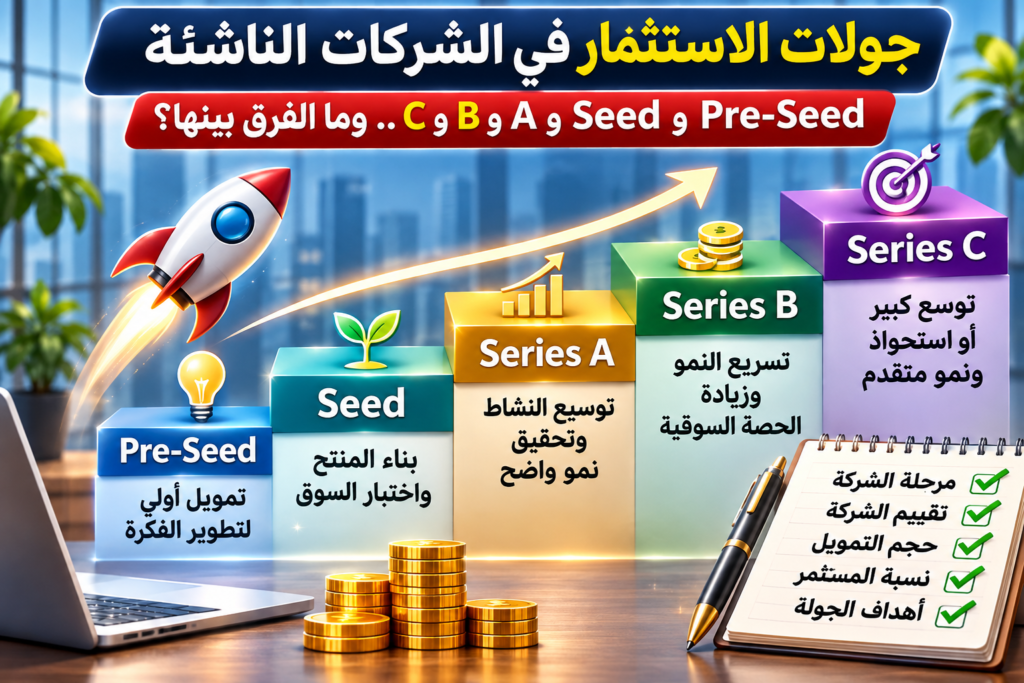
جولات الاستثمار في الشركات الناشئة: 7 فروق بين Pre-Seed وSeed وSeries A وB وC
اذا كنت مؤسس شركة ناشئة، او مستثمرا يفكر في شراء حصة من مشروع جديد، فمن المحتمل ان تسمع مصطلحات مثل Pre-Seed وSeed وSeries A وSeries B وSeries C. وقد تتساءل: ما الفرق بين هذه الجولات؟ ولماذا تحصل بعض الشركات على تمويل وهي لا تحقق ارباحا؟ وكيف يتم تحديد قيمة الشركة ونسبة المستثمر في كل مرحلة؟
تظهر هنا اهمية تقييم الشركات الناشئة، لان كل مرحلة استثمارية تختلف من حيث درجة نضج النشاط والمخاطر والبيانات المالية المتاحة والقدرة على اثبات نجاح نموذج الاعمال.
ولا تعني تسمية الجولة الاستثمارية ان الشركة تستحق قيمة محددة، او ان المستثمر يجب ان يحصل على نسبة ملكية ثابتة. فالتقييم يتاثر بطبيعة النشاط وحجم السوق والاداء التشغيلي والتمويل المطلوب وشروط الصفقة.
1. ما المقصود بالجولات الاستثمارية للشركات الناشئة؟
الجولات الاستثمارية هي مراحل تحصل خلالها الشركة على تمويل من المستثمرين بهدف تطوير المنتج او اختبار السوق او التوسع في النشاط. وقد يكون التمويل مقابل اصدار حصص ملكية جديدة، او من خلال ادوات استثمارية قابلة للتحويل الى حصص وفقا لشروطها.
ويجب التمييز بين جولة التمويل وبين تقييم الشركات الناشئة، لان الجولة تمثل عملية الحصول على الاستثمار، بينما يهدف التقييم الى تقدير القيمة الاقتصادية للشركة او حقوق ملكيتها وفقا لغرض محدد.
وتختلف المتطلبات من شركة الى اخرى، كما ان بعض الشركات قد تتجاوز جولة معينة او تجمع تمويلات متعددة ضمن المرحلة نفسها.
ويمكن التعرف على اهمية تحديد قيمة الشركة من خلال مقال تقييم الشركات الناشئة واهمية التقييم المعتمد.
2. جولة Pre-Seed: التمويل قبل اثبات نجاح الفكرة
تعد جولة Pre-Seed من المراحل المبكرة جدا، وقد تكون الشركة لا تزال في مرحلة تطوير الفكرة او بناء النموذج الاولي للمنتج.
وفي هذه المرحلة قد لا تتوافر ايرادات فعلية او قوائم مالية تاريخية كافية، ولذلك يركز المستثمر عادة على خبرة المؤسسين والمشكلة التي يعالجها المشروع وحجم السوق والقدرة على تطوير منتج قابل للاستخدام.
ويواجه تقييم الشركات الناشئة في مرحلة Pre-Seed تحديات بسبب محدودية البيانات وارتفاع عدم اليقين حول قدرة المشروع على تحقيق ايرادات مستقبلية.
ومن اهم العناصر التي يتم دراستها:
- خبرة فريق التاسيس وقدرته على تنفيذ المشروع.
- مدى وجود مشكلة حقيقية يحتاج السوق الى حلها.
- قابلية الفكرة للتنفيذ من الناحية التقنية والتجارية.
- حجم التمويل المطلوب للوصول الى المرحلة التالية.
- المنافسة والمخاطر المرتبطة بدخول السوق.
ولا يجوز اعتبار مجرد امتلاك فكرة مبتكرة دليلا كافيا على ارتفاع قيمة الشركة، بل يجب دراسة مدى امكانية تحويلها الى نشاط اقتصادي قابل للاستمرار.
3. جولة Seed: اثبات صلاحية المنتج ووجود طلب حقيقي
تاتي جولة Seed عادة بعد احراز تقدم في تطوير المنتج واختباره، وقد تكون الشركة قد حصلت على مستخدمين او عملاء او ايرادات اولية.
وتهدف هذه الجولة غالبا الى تحسين المنتج واختبار قنوات التسويق وتطوير نموذج الايرادات وبناء الفريق التشغيلي.
ويختلف تقييم الشركات الناشئة في هذه المرحلة عن Pre-Seed، لان المقيم قد يجد مؤشرات فعلية يمكن تحليلها، مثل معدل اكتساب العملاء وتكلفة الحصول عليهم ومعدلات الاحتفاظ بهم والايرادات المتكررة.
لكن وجود مبيعات اولية لا يعني بالضرورة ان نموذج الاعمال اصبح مربحا او قابلا للتوسع، ولذلك يجب دراسة جودة الايرادات واستدامتها.
ويمكن قراءة تقييم فكرة مشروع وكيفية دراسة قيمته الاقتصادية.
4. جولة Series A: الانتقال من اختبار النموذج الى التوسع المنظم
في جولة Series A يكون المستثمر عادة مهتما بوجود مؤشرات اقوى على ملاءمة المنتج للسوق، مع خطة واضحة لتوسيع النشاط وتحسين كفاءة التشغيل.
وقد تركز الشركة على زيادة العملاء والتوسع الجغرافي وتطوير قنوات المبيعات وبناء انظمة ادارية ومالية اكثر نضجا.
وفي هذه المرحلة يصبح تقييم الشركات الناشئة اكثر ارتباطا بتحليل الاداء التشغيلي والتوقعات المالية، ومدى قدرة الشركة على تحويل النمو الى تدفقات نقدية مستقبلية.
ومن المؤشرات التي يمكن دراستها نمو الايرادات وهوامش الربح وتكلفة اكتساب العملاء والقيمة الاقتصادية المتوقعة للعلاقة مع العميل ومعدل استهلاك السيولة.
ولا يشترط ان تكون الشركة قد حققت ارباحا محاسبية عند دخول Series A، لكن ينبغي دراسة قدرتها على الوصول الى نموذج اقتصادي مستدام.
5. هل كل شركة ناشئة تمر بالجولات نفسها؟
لا، فالتقسيم الى Pre-Seed وSeed وSeries A وB وC ليس نظاما الزاميا، ولا توجد حدود مالية موحدة تحدد الانتقال بين هذه المراحل.
وقد تحصل شركة على تمويل من مستثمر استراتيجي دون اتباع هذه التسميات، كما قد تستخدم التمويل الذاتي لفترة طويلة قبل استقبال مستثمرين خارجيين.
ولهذا يجب عند تقييم الشركات الناشئة تحليل الوضع الفعلي للشركة بدلا من الاعتماد على اسم الجولة وحده.
ويمكن الاطلاع على المعلومات التعليمية حول تمويل الشركات الناشئة من خلال مكتبة Y Combinator.
6. جولة Series B: تمويل التوسع وزيادة الحصة السوقية
تصل بعض الشركات الى جولة Series B بعد اثبات قدرتها على تحقيق نمو تشغيلي، ووجود نموذج اعمال يمكن توسيعه بدرجة اكبر.
وقد تستخدم الشركة التمويل لدخول مناطق جغرافية جديدة، او زيادة الطاقة التشغيلية، او تطوير منتجات اضافية، او تعزيز حصتها السوقية.
وفي هذه المرحلة يصبح تقييم الشركات الناشئة اكثر اعتمادا على البيانات الفعلية، مثل نمو الايرادات وهوامش الربح والتدفقات النقدية وكفاءة استخدام راس المال.
كما يجب تحليل قدرة الشركة على المحافظة على معدلات النمو دون ارتفاع غير متناسب في التكاليف.
ولا يعني الوصول الى Series B ان الشركة اصبحت منخفضة المخاطر، فقد تستمر مخاطر المنافسة والتوسع والتمويل.
7. جولة Series C: التوسع الكبير والاستعداد لمراحل متقدمة
تستهدف جولة Series C عادة شركات وصلت الى مرحلة اكثر تقدما من حيث حجم النشاط والانتشار، وترغب في تمويل توسع كبير او عمليات استحواذ او دخول اسواق اضافية.
وقد تشمل اهداف التمويل تطوير البنية التشغيلية، او شراء شركات مكملة للنشاط، او دعم النمو قبل التفكير في خيارات استراتيجية مستقبلية.
ويعتمد تقييم الشركات الناشئة في هذه المرحلة على تحليل قدرة الشركة على تحقيق عوائد مستدامة، مع دراسة المقارنات السوقية والتدفقات النقدية ومخاطر التوسع.
ولا يعني الوصول الى Series C ان الشركة ستطرح اسهمها للاكتتاب العام بالضرورة، فقد تستمر كشركة خاصة او تجمع جولات لاحقة.
8. ما الفروق الرئيسية بين الجولات الاستثمارية الخمس؟
يمكن تلخيص الفروق بصورة نوعية، دون افتراض مبالغ تمويل او قيم محددة، كما يلي:
- Pre-Seed: تطوير الفكرة واختبار امكانية تنفيذها.
- Seed: تطوير المنتج واختبار الطلب ونموذج الايرادات.
- Series A: بناء نموذج نمو قابل للتوسع وتحسين المؤشرات التشغيلية.
- Series B: تمويل توسع اكبر وتعزيز القدرة التشغيلية والحصة السوقية.
- Series C: تمويل نمو متقدم او توسع استراتيجي او عمليات استحواذ.
هذه الفروق استرشادية وليست شروطا ثابتة، فقد تختلف طبيعة الجولات بين قطاعات التقنية والتجارة الالكترونية والتكنولوجيا المالية وغيرها.
9. كيف تتحدد قيمة الشركة في كل جولة استثمارية؟
لا توجد معادلة واحدة تحدد قيمة جميع الشركات الناشئة. ويعتمد تقييم الشركات الناشئة على مرحلة النشاط ومدى توافر البيانات المالية والتشغيلية ومستوى المخاطر والتوقعات المستقبلية.
ففي المراحل المبكرة قد تكون البيانات التاريخية محدودة، بينما تصبح التوقعات المالية والمقارنات السوقية اكثر قابلية للتحليل مع تطور النشاط.
وقد تستخدم مناهج الدخل والسوق والتكلفة عندما تكون ملائمة، مع مراعاة خصائص الشركة والحقوق محل التقييم.
ويمكن الاطلاع على مقال تقييم الشركات: هل قيمة الشركة تساوي راس المال والاصول الموجودة فيها؟.
كما يمكن الرجوع الى مجلس معايير التقييم الدولية IVSC للتعرف على الاطار المهني للتقييم.
10. ما الفرق بين Pre-Money وPost-Money؟
يمثل مصطلح Pre-Money قيمة حقوق الملكية قبل دخول التمويل الجديد، بينما يمثل Post-Money قيمتها بعد التمويل، وفقا لهيكل الصفقة.
في حالة زيادة راس المال النقدية المباشرة، ودون شروط او تسويات اخرى، تكون المعادلة:
Post-Money = Pre-Money + التمويل الجديد
ولتوضيح العلاقة نفترض ان قيمة حقوق الملكية قبل الجولة تبلغ 12 مليون ريال، وان المستثمر سيضخ 3 ملايين ريال في الشركة.
تصبح القيمة بعد التمويل 15 مليون ريال، ويحصل المستثمر على 20% من حقوق الملكية العادية، بافتراض عدم وجود حقوق خاصة او ادوات قابلة للتحويل.
وهذه ارقام افتراضية للتوضيح، وليست نتائج تقييم الشركات الناشئة لشركة فعلية.
11. لماذا تختلف نسبة المستثمر من جولة الى اخرى؟
تتاثر نسبة المستثمر بالقيمة المتفق عليها قبل التمويل والمبلغ المستثمر وشروط الاصدار والحقوق المرتبطة بالاسهم.
وقد تتضمن بعض الجولات اسهما ممتازة تمنح المستثمر حقوقا تختلف عن حقوق المساهمين العاديين، مثل اولوية استرداد مبالغ معينة عند التصفية.
ولهذا لا يكفي في تقييم الشركات الناشئة حساب نسبة الاستثمار من القيمة بعد التمويل دون دراسة الحقوق الاقتصادية والتعاقدية.
ولمعرفة المزيد عن اثر دخول الشركاء، اقرأ تقييم الشركة قبل دخول شريك جديد.
12. هل يمكن ان تنخفض قيمة الشركة في جولة لاحقة؟
نعم، فقد تنفذ الشركة جولة تمويل جديدة بقيمة اقل من الجولة السابقة، وهو ما يعرف اصطلاحا باسم Down Round.
وقد يحدث ذلك بسبب عدم تحقق النمو المتوقع، او ارتفاع المخاطر، او تغير ظروف التمويل، او تراجع مؤشرات الاداء.
ويجب ان يوضح تقييم الشركات الناشئة اسباب التغير في القيمة، مع التمييز بين الاداء الاقتصادي للشركة وشروط التمويل الخاصة بكل جولة.
كما يمكن الاطلاع على مقالات تقييم الشركات في موقع الافق العربي لفهم العوامل التي تؤثر في قيمة الشركات والحصص الاستثمارية.
13. ما المقصود بتخفيف الملكية Dilution؟
عندما تصدر الشركة حصصا جديدة للمستثمرين، تنخفض عادة نسبة ملكية المؤسسين والمساهمين الحاليين، ما لم يشاركوا في التمويل او توجد ترتيبات اخرى تحافظ على نسبهم.
ويعرف هذا الانخفاض النسبي باسم تخفيف الملكية Dilution، وهو من اهم الموضوعات التي يجب دراستها قبل الموافقة على اي جولة تمويلية.
ولا يعني انخفاض نسبة الملكية بالضرورة انخفاض القيمة الاقتصادية للحصة، لان الشركة تحصل في المقابل على موارد مالية جديدة.
ولهذا يساعد تقييم الشركات الناشئة على تحليل العلاقة بين قيمة التمويل ونسبة الملكية والحقوق التي سيحتفظ بها المؤسسون.
14. مثال عملي على تخفيف ملكية المؤسس
نفترض ان مؤسسا يمتلك كامل حصص شركته قبل دخول المستثمرين، وان الشركة نفذت جولتين استثماريتين متتاليتين.
في الجولة الاولى حصل مستثمر جديد على 20% من حقوق الملكية بعد التمويل، فاصبحت حصة المؤسس 80%.
وفي الجولة الثانية حصل مستثمر اخر على 25% من حقوق الملكية بعد التمويل، مع افتراض اصدار حصص جديدة وعدم مشاركة المساهمين الحاليين.
تنخفض حصة المؤسس الى 60%، وتصبح حصة المستثمر الاول 15%، ويحصل المستثمر الثاني على 25%.
هذه النسب افتراضية وتوضح الاثر الحسابي لتخفيف الملكية، ولا تتضمن حقوقا ممتازة او خيارات اسهم او ادوات قابلة للتحويل.
ويساعد تقييم الشركات الناشئة قبل كل جولة على فهم القيمة التي يتم على اساسها اصدار الحصص الجديدة.
15. هل يمكن للمؤسس الاحتفاظ بالسيطرة رغم انخفاض حصته؟
قد تختلف حقوق السيطرة عن نسب الملكية الاقتصادية، بحسب فئات الاسهم واتفاقيات المساهمين وحقوق التصويت وتشكيل مجلس الادارة.
فقد يحتفظ المؤسس بصلاحيات ادارية معينة رغم انخفاض حصته، او قد يحصل المستثمر على حقوق خاصة تؤثر في القرارات الجوهرية للشركة.
ولهذا يجب عدم الاكتفاء بنتيجة تقييم الشركات الناشئة عند التفاوض، بل يجب مراجعة اتفاقيات الاستثمار وحقوق الحوكمة والادارة.
16. هل تستخدم الشركات الناشئة منهج التدفقات النقدية المخصومة؟
يمكن استخدام منهج التدفقات النقدية المخصومة DCF عندما تتوافر توقعات مالية قابلة للتحليل بصورة معقولة، مع مراعاة مستوى عدم اليقين والمخاطر المرتبطة بتحقيقها.
وفي الشركات المبكرة قد تكون التوقعات شديدة الحساسية لعدد العملاء ومعدلات النمو والتكاليف والتمويل المطلوب.
ولذلك يتطلب تقييم الشركات الناشئة دراسة السيناريوهات المختلفة ومدى واقعية الافتراضات، بدلا من الاعتماد على توقعات الادارة دون تحليل.
ويمكن الاستفادة من مقال تقييم شركة لدخول مستثمر لفهم اهمية التقييم عند الحصول على تمويل.
17. هل مكررات الشركات المماثلة مناسبة لجميع الجولات؟
قد يستخدم منهج السوق عند توافر بيانات لشركات او معاملات قابلة للمقارنة، لكن اختلاف مرحلة النمو ونموذج الاعمال والربحية والمخاطر قد يجعل المقارنات المباشرة غير مناسبة.
فالشركة في مرحلة Pre-Seed تختلف بصورة جوهرية عن شركة وصلت الى Series C، حتى لو كانتا تعملان في القطاع نفسه.
ويجب عند تقييم الشركات الناشئة مراعاة الاختلافات بين الشركات وعدم استخدام مكررات مرتفعة دون مبررات اقتصادية قابلة للدفاع عنها.
18. ما المستندات المطلوبة قبل تقييم جولة استثمارية؟
تختلف المستندات المطلوبة بحسب مرحلة الشركة، لكنها قد تشمل:
- عقد التاسيس وهيكل الملكية الحالي.
- اتفاقيات الجولات الاستثمارية السابقة.
- القوائم المالية والبيانات التشغيلية المتاحة.
- تفاصيل الايرادات والمصروفات والتدفقات النقدية.
- مؤشرات العملاء والمبيعات والنمو.
- التوقعات المالية وخطة استخدام التمويل.
- تفاصيل الديون والادوات القابلة للتحويل.
- حقوق المستثمرين وفئات الاسهم واتفاقيات المساهمين.
ويجب ان يوضح تقرير تقييم الشركات الناشئة مدى كفاية البيانات المتاحة واي قيود جوهرية تؤثر في موثوقية النتائج.
19. ما الاخطاء التي يقع فيها المؤسسون عند التفاوض على الجولات؟
من الاخطاء الشائعة التركيز على الحصول على اعلى قيمة ممكنة دون دراسة شروط الاستثمار والحقوق التي سيحصل عليها المستثمر.
وقد يؤدي قبول تقييم مرتفع لا تدعمه مؤشرات الاداء الى صعوبة الحصول على تمويل لاحق اذا لم تحقق الشركة النمو المتوقع.
ومن الاخطاء ايضا عدم التمييز بين قيمة حقوق الملكية قبل التمويل وبعده، او تجاهل اثر خيارات الاسهم والادوات القابلة للتحويل على نسب الملكية.
ويساعد تقييم الشركات الناشئة على وضع اساس اقتصادي للتفاوض، لكنه لا يغني عن الفحص المالي والقانوني ومراجعة اتفاقيات الاستثمار.
ويمكن الاطلاع على مقال تقييم الشركة قبل دخول شريك جديد لفهم اهمية تحديد القيمة قبل التنازل عن الحصص.
20. متى تحتاج الشركة الى مقيم شركات معتمد؟
قد تحتاج الشركة الى خدمات مقيم شركات مؤهل عند دخول مستثمر جديد، او التفاوض على قيمة الحصص، او تنفيذ جولة تمويلية، او تسوية اختلافات بين المؤسسين والمستثمرين.
وتساعد خدمات تقييم الشركات الناشئة على دراسة القيمة الاقتصادية للشركة وتحليل الافتراضات والمخاطر والحقوق المرتبطة بالاستثمار.
وتختلف متطلبات الاعتماد المهني بحسب الغرض من التقرير والانظمة المنطبقة، ولذلك يجب تحديد طبيعة المهمة قبل البدء.
ويمكن الرجوع الى الهيئة السعودية للمقيمين المعتمدين للاطلاع على المعلومات المهنية والتنظيمية المتعلقة بالتقييم في المملكة.
اسئلة شائعة عن جولات الاستثمار
هل يمكن لشركة لا تحقق ايرادات الحصول على تمويل Seed؟
نعم، قد تحصل بعض الشركات على تمويل مبكر دون ايرادات فعلية، اذا اقتنع المستثمرون بالفريق والمنتج وفرص السوق، لكن ذلك لا يعني ضمان نجاح المشروع.
هل Series A تعني ان الشركة اصبحت رابحة؟
لا، فقد تحصل الشركة على Series A وهي لا تزال تحقق خسائر، مع وجود مؤشرات نمو ونموذج اعمال يرى المستثمرون انه قابل للتوسع.
هل كل جولة تمويلية ترفع قيمة الشركة؟
لا، فقد ترتفع القيمة او تنخفض وفقا للاداء والتوقعات وظروف السوق وشروط التمويل.
هل يمكن اجراء تقييم للشركة قبل Pre-Seed؟
يمكن دراسة قيمة المشروع او الحقوق محل الاستثمار في مرحلة مبكرة، لكن محدودية البيانات قد تؤدي الى ارتفاع عدم اليقين، ويجب الافصاح عن القيود والافتراضات المؤثرة في التقييم.
الخلاصة: كيف تختار الجولة الاستثمارية المناسبة لشركتك؟
تختلف جولات Pre-Seed وSeed وSeries A وB وC من حيث مرحلة تطور النشاط والاهداف التمويلية ومستوى المخاطر والبيانات المتاحة.
ولا توجد قيمة ثابتة او نسبة ملكية موحدة لكل جولة، لان تقييم الشركات الناشئة يعتمد على الظروف الفعلية للشركة والحقوق المرتبطة بالتمويل.
وقبل قبول اي عرض استثماري، ينبغي تحديد قيمة حقوق الملكية قبل التمويل وبعده، ودراسة اثر الجولة على نسب المؤسسين وشروط الاستثمار وخطة استخدام الاموال.
هل تستعد لجولة Pre-Seed او Seed او Series A او B او C؟
اذا كنت مؤسس شركة ناشئة وتستعد لدخول مستثمر، او مستثمرا ترغب في معرفة القيمة الاقتصادية لحصة معروضة عليك، فان دراسة التقييم قبل توقيع الاتفاقية تساعد على اتخاذ قرار اكثر وضوحا.
اتصل بالدكتور سامر إبراهيم السيد، ويسعده مساعدتك في تقييم شركتك الناشئة، ودراسة قيمة الحصص قبل التمويل وبعده، وتحليل اثر الجولة الاستثمارية على ملكيتك، بما يساعدك على اتخاذ قرار استثماري مدروس.
تواصل مع الدكتور سامر إبراهيم السيد
خدمات تقييم الشركات الناشئة وتقييم المنشات الاقتصادية والحصص الاستثمارية
هاتف واتصال:
00966561221974
واتساب:
00966561221974
اعداد: سامر إبراهيم السيد
متخصص في تقييم الشركات والمنشات الاقتصادية والاستشارات المالية والادارية.