
 اتصل بنا
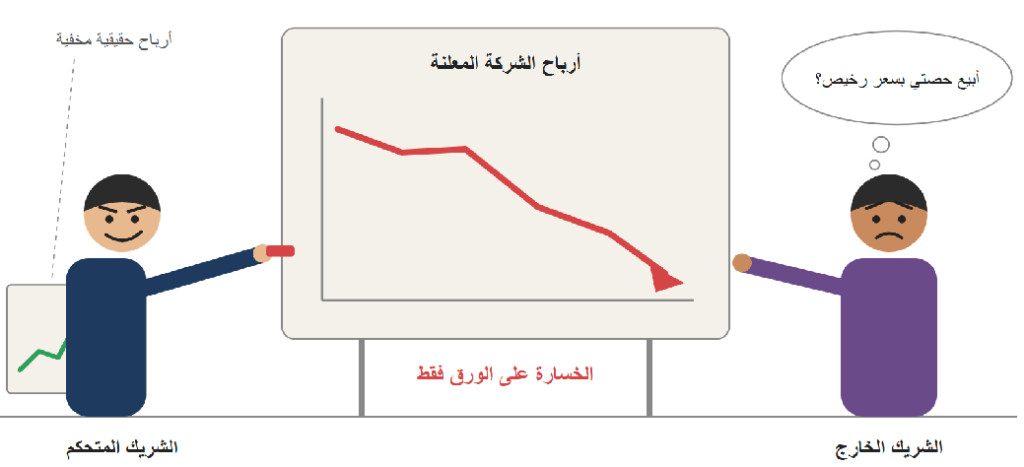
هل يتعمد شريكك اظهار الشركة خاسرة قبل تخارجك؟ 7 علامات يكشفها مقيم شركات اقتصادى
هل فوجئت بانخفاض ارباح شركتك بصورة كبيرة بمجرد اعلان رغبتك في التخارج؟ هل يخبرك شريكك ان الشركة تحقق خسائر، رغم استمرار المبيعات والعملاء والعقود؟ وهل اصبح يرفض تقديم الحسابات او يصر على شراء حصتك بسعر منخفض؟ هذه المواقف تثير تساؤلات مشروعة حول القيمة الحقيقية للشركة، ومدى دقة المعلومات المالية التي يعتمد عليها الشريك الراغب في التخارج.
في مثل هذه الحالات تبرز اهمية الاستعانة بخدمات مقيم شركات اقتصادى لتحليل المركز المالي والاداء التشغيلي للشركة، وتحديد القيمة الاقتصادية للحصة بعيدا عن التقديرات الشخصية او الارباح المعلنة التي قد لا تعكس الصورة الكاملة للنشاط.
وقد يكون انخفاض الارباح نتيجة ظروف اقتصادية او تشغيلية حقيقية، كما قد يرتبط بتسجيل مصروفات استثنائية او معاملات مع اطراف ذات علاقة او سياسات محاسبية تؤثر على النتائج. ولهذا يجب الاعتماد على الفحص والتحليل قبل استنتاج وجود تعمد او تلاعب.
في هذا المقال نتناول سبع علامات تستحق الفحص عند انخفاض ارباح الشركة قبل تخارج احد الشركاء، وكيف يمكن الوصول الى تقييم مهني عادل للحصة، وما الاجراءات التي تساعد على حماية الحقوق المالية.
العلامة الاولى: انخفاض الارباح فجأة رغم استمرار نمو المبيعات
من اهم المؤشرات التي تستدعي الفحص انخفاض صافي الربح بصورة حادة، بينما تستمر ايرادات الشركة في النمو او الاستقرار. فقد ترتفع المبيعات بنسبة 20% مثلا، وفي الوقت نفسه تنخفض الارباح بنسبة 60% دون وجود تفسير تشغيلي واضح.
هنا يقوم مقيم شركات اقتصادى بتحليل العلاقة بين المبيعات وتكلفة الايرادات والمصروفات التشغيلية، ومقارنة هوامش الربحية التاريخية بمؤشرات الشركات المماثلة.
وقد يكشف التحليل عن ارتفاع غير معتاد في المصروفات الادارية او تحميل الشركة بمصاريف لا تتكرر بصورة طبيعية. كما يمكن ان تظهر تغيرات في سياسة الاعتراف بالايرادات او تكوين المخصصات او توقيت تسجيل المصروفات.
ولا يعني وجود هذه المؤشرات بالضرورة وقوع تلاعب، لكنها تستوجب التحقق من اسبابها قبل اعتماد الارباح المعلنة اساسا لتحديد قيمة الحصة.
وتساعد الاستعانة بخدمات مقيم شركات اقتصادى على الفصل بين الانخفاض الحقيقي في كفاءة النشاط وبين التغيرات المحاسبية او المصروفات الاستثنائية التي قد لا تستمر مستقبلا.
العلامة الثانية: ارتفاع المصروفات الادارية ومكافآت الشريك المدير
قد يلاحظ الشريك الراغب في التخارج ارتفاعا كبيرا في الرواتب والمكافآت والمصروفات الادارية، خاصة عندما يكون الشريك الاخر هو المسؤول عن الادارة والتوقيع على المصروفات.
فعلى سبيل المثال، اذا كانت الشركة تحقق ارباحا تشغيلية قدرها 3 ملايين ريال، ثم ارتفعت مكافآت الادارة والمصروفات غير المعتادة بمبلغ مليون ريال، فقد تنخفض الارباح المحاسبية دون تغير مماثل في حجم النشاط.
في هذه الحالة يدرس مقيم شركات اقتصادى طبيعة المصروفات ومدى ارتباطها بالنشاط، ويقارن تعويضات الادارة بالمستويات السوقية المناسبة، ويحدد ما اذا كانت هناك تسويات مبررة لاغراض التقييم.
وتعرف هذه العملية بتطبيع الارباح، وهي من الاجراءات المهمة في تقييم الشركات التشغيلية، خصوصا عند وجود خلافات بين الشركاء بشأن توزيع الارباح او بيع الحصص.
ولمعرفة المزيد عن تقييم الحصص يمكن الاطلاع على مقال
تقييم الشركات والاعمال في السعودية.
العلامة الثالثة: رفض الشريك اظهار الحسابات والمستندات المالية
عندما يرفض الشريك المدير تقديم القوائم المالية او كشوف الحسابات البنكية او تفاصيل المصروفات، يصبح من الصعب التحقق من حقيقة الارباح والخسائر. وقد يؤدي ذلك الى وجود تفاوت كبير في المعلومات بين الشركاء.
ويبدأ مقيم شركات اقتصادى بتحديد المستندات المطلوبة للتقييم، ومنها القوائم المالية وميزان المراجعة وحسابات الشركاء وكشوف المبيعات والمخزون والاصول والالتزامات والعقود الجوهرية.
كما ينبغي مراجعة عقد تأسيس الشركة واتفاق الشركاء لتحديد الحقوق المتعلقة بالاطلاع على المعلومات المالية، مع الاستعانة بمستشار قانوني عند وجود رفض غير مبرر لتقديم البيانات.
ويمكن قراءة مقال
شريكي يمنعني من الاطلاع على الحسابات، ماذا افعل؟
لمعرفة الخطوات التي يمكن اتخاذها عند حجب المعلومات.
العلامة الرابعة: ظهور معاملات كبيرة مع شركات مرتبطة بالشريك
من المؤشرات المهمة وجود معاملات مالية متزايدة بين الشركة وشركات اخرى يملكها الشريك المدير او اشخاص مرتبطون به، مثل عقود التوريد والخدمات والاستشارات والايجارات.
وقد تكون هذه المعاملات مشروعة وضرورية، لكن يجب فحص شروطها والتأكد من ان اسعارها تتناسب مع طبيعة الخدمات المقدمة والمستويات السوقية المناسبة.
ويقوم مقيم شركات اقتصادى بدراسة اثر المعاملات مع الاطراف ذات العلاقة على الارباح والتدفقات النقدية، مع مراعاة الحاجة الى مراجعة محاسبية متخصصة عندما توجد مؤشرات تستدعي التحقق.
فعندما ترتفع تكلفة الخدمات المقدمة من شركة مرتبطة بالشريك المدير دون مبرر اقتصادي، فقد يؤثر ذلك على الارباح المعلنة وعلى القيمة التي يقترحها الشريك لشراء حصة الطرف الاخر.
العلامة الخامسة: تسجيل مخصصات وخسائر استثنائية قبل التخارج
قد تظهر في القوائم المالية مخصصات كبيرة للديون المشكوك في تحصيلها او انخفاض قيمة المخزون او الاصول، خصوصا في الفترة التي تسبق خروج احد الشركاء.
وتستلزم هذه البنود دراسة اسس احتسابها ومدى وجود ادلة تؤيدها، لان بعض المخصصات تعكس مخاطر حقيقية، بينما قد تكون هناك تقديرات تحتاج الى اعادة فحص.
ويعمل مقيم شركات اقتصادى على تحليل اثر هذه البنود على الارباح التاريخية والتدفقات النقدية المستقبلية، مع مراعاة عدم استبعاد اي خسارة او التزام حقيقي لمجرد انه يؤدي الى انخفاض القيمة.
ويجب التمييز بين التسويات المحاسبية المطلوبة وفقا للمعايير المالية وبين التسويات الاقتصادية المستخدمة لاغراض التقييم.
العلامة السادسة: عرض شراء حصتك بسعر منخفض اعتمادا على خسائر سنة واحدة
قد يعرض الشريك المدير شراء الحصة مقابل مبلغ محدود، مستندا الى خسائر السنة الاخيرة فقط، رغم تحقيق الشركة ارباحا جيدة خلال السنوات السابقة وامتلاكها اصولا وعقودا قائمة.
وفي هذه الحالة لا ينبغي الاعتماد على نتيجة سنة مالية واحدة لتحديد قيمة الشركة دون دراسة طبيعة الخسائر ومدى استمرارها.
ويساعد مقيم شركات اقتصادى على تحليل الاداء التاريخي والقدرة المستقبلية على تحقيق التدفقات النقدية، واختيار مناهج التقييم الملائمة، بما يشمل منهج الدخل ومنهج السوق ومنهج التكلفة.
كما يجب التمييز بين قيمة المنشأة وقيمة حقوق الملكية، ومراعاة القروض والالتزامات والاصول غير التشغيلية عند احتساب القيمة الاقتصادية للحصة.
ويمكن الاطلاع على مقال
شركتي بتكسب.. بس لو قيمتها النهاردة تجيب كام؟
.
العلامة السابعة: الضغط للتوقيع على التخارج قبل اجراء تقييم مستقل
من العلامات التي تستوجب الحذر مطالبة الشريك المدير باتمام البيع بسرعة، مع رفض منح الطرف الاخر الوقت الكافي لفحص المستندات او الحصول على تقرير تقييم مستقل.
وقد يستخدم الشريك حججا مثل تدهور السوق او زيادة الديون او احتمالات توقف النشاط لتبرير ضرورة قبول السعر المعروض فورا.
وهنا تظهر اهمية تكليف مقيم شركات اقتصادى مستقل لتقدير قيمة الحصة، مع تحديد تاريخ التقييم واساس القيمة والغرض منه والافتراضات الجوهرية المستخدمة.
ويساعد التقرير المهني على توفير اساس تفاوضي واضح، خاصة عندما تختلف تقديرات الشركاء بشأن القيمة الاقتصادية للشركة.
وللمزيد يمكن قراءة مقال
شريكي عاوز 8 مليون عشان يخرج.. جاب الرقم ده منين؟
.
كيف يحدد مقيم شركات اقتصادى قيمة حصة الشريك عند وجود خسائر؟
تبدأ عملية التقييم بفهم نموذج اعمال الشركة وتحليل مصادر ايراداتها وهيكل تكاليفها ومركزها المالي، ثم دراسة الاسباب التي ادت الى ظهور الخسائر.
ويختار مقيم شركات اقتصادى المنهج المناسب وفقا لطبيعة النشاط ومدى توفر المعلومات، فقد يكون منهج الدخل ملائما للشركات القادرة على تحقيق تدفقات نقدية مستقبلية، بينما يكون منهج صافي الاصول المعدل اكثر ملاءمة لبعض الشركات كثيفة الاصول.
كما يمكن استخدام مضاعفات الشركات المماثلة للتحقق من معقولية النتائج، مع مراعاة اختلاف الحجم والربحية والنمو والمخاطر.
وتخضع هذه الاجراءات للمبادئ المهنية المنصوص عليها في معايير التقييم الدولية، ويمكن الاطلاع عليها من خلال
مجلس معايير التقييم الدولية.
هل قيمة حصة الشريك تساوي نسبته من قيمة الشركة؟
اذا بلغت قيمة حقوق ملكية الشركة 20 مليون ريال، وكان الشريك يمتلك نسبة 30%، فإن القيمة الحسابية النسبية لحصته تبلغ 6 ملايين ريال قبل دراسة الحقوق المرتبطة بالحصة واي تعديلات مهنية ملائمة.
ويجب على مقيم شركات اقتصادى مراعاة طبيعة الحصة وحقوق التصويت والقيود التعاقدية واساس القيمة المعتمد، وعدم تطبيق خصومات الاقلية او ضعف السيولة بصورة تلقائية دون مبرر.
كما ينبغي مراجعة حساب الشريك الجاري والقروض المستحقة له او عليه، وتحديد ما اذا كانت تدخل ضمن قيمة الحصة او تتم تسويتها بصورة مستقلة وفقا للاتفاقيات والحقوق القانونية.
ويمكن الرجوع الى مقال
المستثمر قال شركتك تساوي 12 مليون.. اصدقه على اي اساس؟
.
ما الحقوق المالية التي يجب مراجعتها قبل خروج الشريك؟
لا تقتصر تسوية التخارج على تحديد قيمة الحصة فقط، بل قد تشمل حساب الشريك الجاري والقروض والمبالغ المستحقة والتوزيعات التي تقررت ولم تصرف والالتزامات المتبادلة بين الشركاء.
كما ينبغي التحقق من الحقوق المتعلقة بالارباح المحتجزة والتوزيعات، وفقا لعقد التأسيس واتفاق الشركاء والنظام المعمول به، دون افتراض ان جميع الارباح المحتجزة تمثل مبالغ مستحقة للتوزيع الفوري.
ويمكن الاستعانة بخدمات مقيم شركات اقتصادى لتحديد قيمة حقوق الملكية، مع الاستعانة بالمحاسب القانوني والمستشار القانوني لتسوية الحسابات والحقوق النظامية المرتبطة بالتخارج.
وللاطلاع على الانظمة السعودية ذات الصلة يمكن مراجعة
بوابة الانظمة السعودية
وموقع
وزارة التجارة السعودية.
اهمية تقرير التقييم المعتمد في حماية حقوق الشركاء
يقدم تقرير التقييم المهني تحليلا للاوضاع المالية والتشغيلية والاقتصادية للشركة، ويوضح المناهج المستخدمة والافتراضات والمخاطر والعوامل المؤثرة على القيمة.
ويجب ان تكون مهمة مقيم شركات اقتصادى مستقلة وموضوعية، وان تستند الى معلومات قابلة للتحقق، مع الافصاح عن القيود الجوهرية التي قد تؤثر على النتيجة.
كما يجب التمييز بين مهمة التقييم ومهمة التدقيق المالي او التحقيق في ادعاءات اخفاء الارباح، اذ تتطلب هذه الادعاءات اجراءات محاسبية وقانونية متخصصة.
ويمكن الاطلاع على التنظيم المهني لمهنة التقييم من خلال
الهيئة السعودية للمقيمين المعتمدين
وعلى معايير التقارير المالية عبر
مؤسسة المعايير الدولية للتقارير المالية.
الاسئلة الشائعة حول تقييم حصة الشريك عند التخارج
هل يمكن تقييم الشركة رغم اظهار خسائر مالية؟
نعم، يمكن تقييم الشركات الخاسرة باستخدام المناهج المناسبة، مع دراسة الاسباب التي ادت الى الخسائر وقدرة الشركة على تحقيق تدفقات نقدية مستقبلية وقيمة اصولها والتزاماتها.
هل يستطيع مقيم شركات اقتصادى اكتشاف التلاعب في الارباح؟
يمكن للتحليل المالي الكشف عن مؤشرات تستوجب الفحص، لكن اثبات التلاعب يحتاج الى مستندات واجراءات تدقيق او فحص محاسبي متخصصة.
هل يحق للشريك الاطلاع على القوائم المالية؟
يتحدد ذلك وفقا لشكل الشركة والنظام المعمول به وعقد تأسيسها واتفاق الشركاء، ويمكن الاستعانة بمستشار قانوني لتحديد الاجراءات المناسبة.
هل يتم احتساب قيمة الحصة بناء على صافي الربح فقط؟
لا، بل تتم دراسة التدفقات النقدية والاصول والالتزامات والمخاطر والتوقعات المستقبلية، مع اختيار منهج التقييم المناسب.
هل يمكن استخدام تقرير التقييم في نزاعات الشركاء؟
يمكن الاستفادة من التقرير المهني في دعم المفاوضات وتسوية النزاعات، وفقا لغرضه ونطاقه وشروط استخدامه.
هل تدخل الارباح المحتجزة ضمن قيمة الشركة؟
تنعكس الارباح المحتجزة في المركز المالي للشركة، لكن يجب تجنب احتسابها مرتين عند تحديد قيمة حقوق الملكية.
هل يجب خصم نسبة بسبب كون الحصة غير مسيطرة؟
ليس بصورة تلقائية، بل يعتمد ذلك على اساس القيمة والغرض من التقييم والحقوق المرتبطة بالحصة والظروف التعاقدية.
متى يجب الاستعانة بمقيم شركات اقتصادى؟
يفضل الاستعانة به قبل التفاوض النهائي على بيع الحصة، خاصة عندما توجد خلافات حول الحسابات او الارباح او القيمة الاقتصادية للشركة.
هل يمكن تقييم حصة الشريك دون موافقة الطرف الاخر؟
يمكن اجراء تحليل اولي باستخدام المعلومات المتاحة، لكن كفاية البيانات ومدى امكانية اصدار تقرير نهائي يعتمدان على طبيعة المهمة والمعلومات المطلوبة.
هل يتم احتساب حساب الشريك الجاري ضمن قيمة حصته؟
يجب تحديد طبيعة الرصيد وحقوق استرداده والاتفاقيات المرتبطة به، وقد تتم تسويته بصورة مستقلة عن قيمة الاسهم او الحصص.
الخلاصة: لا تجعل الخسائر المعلنة تحدد قيمة حصتك وحدها
اذا انخفضت ارباح شركتك بصورة مفاجئة قبل التخارج، او رفض شريكك تقديم الحسابات، او عرض شراء حصتك بسعر منخفض، فمن المهم دراسة الاسباب الاقتصادية والمحاسبية قبل اتخاذ قرار البيع.
وتساعد الاستعانة بخدمات مقيم شركات اقتصادى على تحليل الاداء المالي والاصول والتدفقات النقدية والمخاطر، وتحديد القيمة الاقتصادية للحصة استنادا الى اسس مهنية واضحة.
كما يوفر مقيم شركات اقتصادى مستقلا اساسا للتفاوض حول قيمة الحصة، مع مراعاة الحقوق التعاقدية والنظامية والقيود المتعلقة بالمعلومات المتاحة.
وقبل التوقيع على اتفاق التخارج، احرص على معرفة القيمة الاقتصادية لشركتك، ومراجعة حقوقك المالية، والحصول على المشورة المهنية المناسبة لحماية مصالحك.
للاستفسار عن تقييم الشركات وحصص الشركاء
سامر إبراهيم السيد
استشاري تقييم الشركات والاعمال
تقييم حصص الشركاء والتخارج ودخول المستثمرين والاندماج والاستحواذ والنزاعات المالية.
هاتف وواتساب:
00966561221974
العلامة الرابعة: ظهور معاملات كبيرة مع شركات مرتبطة بالشريك
من العلامات التي تستدعي الانتباه عند تقييم حصة الشريك قبل التخارج وجود معاملات مالية متزايدة بين الشركة وشركات اخرى يملكها الشريك المدير او اشخاص مرتبطون به. وقد تشمل هذه المعاملات عقود التوريد والخدمات والاستشارات والايجارات والعمولات الادارية.
وقد تكون هذه المعاملات مشروعة وضرورية للنشاط، لكن يجب فحص شروطها والتأكد من ان اسعارها تتناسب مع الخدمات المقدمة والمستويات السوقية المناسبة. وهنا تظهر اهمية الاستعانة بخدمات مقيم شركات اقتصادى لتحليل اثر هذه المعاملات على الربحية والقيمة الاقتصادية للشركة.
فعلى سبيل المثال، اذا كانت الشركة تدفع مليون ريال سنويا مقابل خدمات ادارية تقدمها شركة اخرى مملوكة للشريك المدير، بينما تبلغ التكلفة السوقية المناسبة للخدمات نفسها 400 الف ريال، فقد تكون هناك حاجة الى دراسة الفرق البالغ 600 الف ريال ومدى ملاءمة تسويته لاغراض التقييم.
ويقوم مقيم شركات اقتصادى بتحليل المعاملات مع الاطراف ذات العلاقة وتحديد اثرها على التدفقات النقدية المستقبلية، مع ضرورة الاستعانة بمراجع حسابات او متخصص في الفحص المالي عند وجود مؤشرات تستدعي التحقيق.
العلامة الخامسة: تسجيل مخصصات وخسائر استثنائية قبل التخارج
قد تظهر في القوائم المالية مخصصات كبيرة للديون المشكوك في تحصيلها او انخفاض قيمة المخزون او الاصول، خاصة خلال الفترة التي تسبق خروج احد الشركاء من الشركة.
وتؤثر هذه البنود على الارباح المحاسبية، وقد تؤدي الى انخفاض كبير في صافي الربح، مما يجعل الشريك الراغب في التخارج يعتقد ان حصته فقدت جزءا كبيرا من قيمتها.
ويعمل مقيم شركات اقتصادى على دراسة طبيعة هذه المخصصات ومدى وجود مستندات تدعمها، وتحليل ما اذا كانت تعكس خسائر اقتصادية حقيقية او تقديرات محاسبية تستوجب مزيدا من الفحص.
ومن المهم عدم استبعاد اي خسائر او التزامات حقيقية لمجرد انها تخفض القيمة، بل يجب تحديد اثرها الاقتصادي بصورة موضوعية وفقا لطبيعة النشاط والمعلومات المتاحة.
كما تساعد خدمات مقيم شركات اقتصادى على التمييز بين المصروفات غير المتكررة والتكاليف التشغيلية المستمرة، للوصول الى مستوى ربحية يعكس القدرة الاقتصادية للشركة على الاستمرار.
العلامة السادسة: عرض شراء حصتك بسعر منخفض اعتمادا على خسائر سنة واحدة
من المشكلات المتكررة في نزاعات الشركاء ان يعرض الشريك المدير شراء حصة الطرف الاخر بسعر منخفض، مستندا الى خسائر السنة الاخيرة فقط، رغم ان الشركة حققت ارباحا جيدة خلال السنوات السابقة وتمتلك اصولا وعقودا قائمة.
فعلى سبيل المثال، اذا حققت الشركة ارباحا سنوية تتراوح بين 3 و4 ملايين ريال خلال السنوات السابقة، ثم سجلت خسارة قدرها مليون ريال في السنة الاخيرة، فلا يصح اعتبار نتيجة السنة الاخيرة وحدها دليلا كافيا على انخفاض القيمة الاقتصادية للشركة.
وهنا يقوم مقيم شركات اقتصادى بدراسة الاتجاهات التاريخية للايرادات والارباح، وتحليل اسباب الخسائر ومدى استمرارها، وتقدير التدفقات النقدية المستقبلية وفقا لافتراضات واقعية قابلة للتبرير.
وقد يعتمد التقييم على منهج الدخل باستخدام التدفقات النقدية المخصومة، او منهج السوق من خلال مضاعفات الشركات المماثلة، او منهج صافي الاصول المعدل، وفقا لطبيعة الشركة والبيانات المتاحة.
كما يجب التمييز بين قيمة المنشأة وقيمة حقوق الملكية، ومراعاة القروض والالتزامات والاصول غير التشغيلية عند تحديد القيمة الاقتصادية لحصة الشريك.
ولمعرفة المزيد يمكن قراءة مقال
شركتي بتكسب.. بس لو قيمتها النهاردة تجيب كام؟
.
العلامة السابعة: الضغط للتوقيع على التخارج قبل اجراء تقييم مستقل
من العلامات التي تستوجب الحذر مطالبة الشريك المدير باتمام بيع الحصة بسرعة، مع رفض منح الشريك الاخر الوقت الكافي لفحص المستندات او الحصول على تقرير تقييم مستقل.
وقد يستخدم الشريك مبررات مثل تدهور السوق او زيادة الديون او احتمالات توقف النشاط، بهدف اقناع الطرف الاخر بقبول السعر المعروض دون دراسة كافية.
وتساعد الاستعانة بخدمات مقيم شركات اقتصادى مستقل على تحديد قيمة الحصة وفقا للمناهج المهنية المناسبة، مع مراعاة تاريخ التقييم واساس القيمة والحقوق المرتبطة بالحصة والافتراضات الجوهرية.
كما يوفر تقرير التقييم اساسا للتفاوض، خاصة عندما تختلف تقديرات الشركاء حول قيمة الشركة او الارباح التي يمكن تحقيقها مستقبلا.
ويمكن الاطلاع على مقال
شريكي عاوز 8 مليون عشان يخرج.. جاب الرقم ده منين؟
.
كيف يحدد مقيم شركات اقتصادى قيمة حصة الشريك عند وجود خسائر؟
تبدأ عملية التقييم بفهم نموذج اعمال الشركة وتحليل مصادر الايرادات وهيكل التكاليف والمركز المالي، ثم دراسة الاسباب التي ادت الى ظهور الخسائر وتحديد مدى تأثيرها على القدرة المستقبلية للشركة على تحقيق الارباح والتدفقات النقدية.
ويختار مقيم شركات اقتصادى منهج التقييم المناسب وفقا لطبيعة النشاط ومدى توفر المعلومات، فقد يكون منهج الدخل ملائما للشركات التي تمتلك قدرة على تحقيق تدفقات نقدية مستقبلية، بينما يكون منهج صافي الاصول المعدل اكثر ملاءمة لبعض الشركات كثيفة الاصول.
كما يمكن استخدام مضاعفات الشركات المماثلة للتحقق من معقولية نتائج التقييم، مع مراعاة الاختلافات في حجم الشركات ومعدلات النمو وهوامش الربحية والمخاطر التشغيلية والمالية.
وتعتمد عملية التقييم على المبادئ المهنية الواردة في معايير التقييم الدولية، والتي تتطلب تحديد نطاق العمل واساس القيمة والمناهج والطرق المناسبة والافصاح عن الافتراضات والقيود الجوهرية.
ويمكن الاطلاع على المعايير المهنية من خلال
مجلس معايير التقييم الدولية IVSC
.
هل قيمة حصة الشريك تساوي نسبته من قيمة الشركة؟
اذا بلغت قيمة حقوق ملكية الشركة 20 مليون ريال، وكان الشريك يمتلك نسبة 30%، فإن القيمة الحسابية النسبية لحصته تبلغ 6 ملايين ريال، وذلك قبل دراسة الحقوق المرتبطة بالحصة واي تعديلات مهنية قد تكون مناسبة وفقا لغرض التقييم واساس القيمة المعتمد.
ويجب على مقيم شركات اقتصادى مراعاة طبيعة الحصة وحقوق التصويت والقيود التعاقدية ومدى قابليتها للتداول، وعدم تطبيق خصومات الاقلية او ضعف السيولة بصورة تلقائية دون وجود مبررات مهنية مناسبة.
كما ينبغي مراجعة حساب الشريك الجاري والقروض المستحقة له او عليه، وتحديد ما اذا كانت هذه المبالغ تدخل ضمن قيمة الحصة او تتم تسويتها بصورة مستقلة وفقا للاتفاقيات والحقوق القانونية.
وتساعد خدمات مقيم شركات اقتصادى على تحديد القيمة الاقتصادية للحصة بصورة مستقلة، بما يوفر اساسا مهنيا للتفاوض على التخارج وتسوية الحقوق المالية بين الشركاء.
ويمكن الرجوع الى مقال
المستثمر قال شركتك تساوي 12 مليون.. اصدقه على اي اساس؟
.
ما الحقوق المالية التي يجب مراجعتها قبل خروج الشريك؟
عند اتخاذ قرار التخارج من الشركة، لا تقتصر المسألة على تحديد قيمة الحصة فقط، بل يجب مراجعة جميع الحقوق والالتزامات المالية المرتبطة بالشريك، ومنها الحساب الجاري والقروض والمبالغ المستحقة والتوزيعات التي تقررت ولم تصرف، وكذلك الالتزامات المتبادلة بين الشركاء.
ويقوم مقيم شركات اقتصادى بدراسة المركز المالي للشركة وتحليل حقوق الملكية والالتزامات، مع التمييز بين القيمة الاقتصادية للحصة والمبالغ التي قد يستحقها الشريك بصورة مستقلة عن ملكيته.
ومن المهم مراجعة الارباح المحتجزة التي حققتها الشركة خلال السنوات السابقة، وتحديد مدى انعكاسها على قيمة حقوق الملكية، مع تجنب اضافتها مرة اخرى الى قيمة الشركة اذا كانت قد انعكست بالفعل ضمن نتائج التقييم.
كما يجب دراسة حساب الشريك الجاري، فقد يكون للشريك رصيد دائن يمثل مبالغ قدمها لتمويل النشاط، او رصيد مدين نتيجة مسحوبات سابقة، وهو ما قد يؤثر على صافي المبالغ التي يحصل عليها عند التخارج.
وتساعد خدمات مقيم شركات اقتصادى على الوصول الى تقدير مهني للقيمة، بينما تتطلب تسوية الحقوق النظامية والتعاقدية مراجعة المحاسب القانوني والمستشار القانوني وفقا لطبيعة النزاع.
اهمية تقرير التقييم المعتمد في حماية حقوق الشركاء
يعد تقرير التقييم المهني من الادوات المهمة التي يمكن الاستعانة بها عند وجود خلاف حول قيمة حصة الشريك، خاصة عندما يسيطر احد الشركاء على الادارة المالية ويرفض تقديم المعلومات او يعتمد على خسائر حديثة لتبرير تخفيض قيمة الشركة.
ويقدم مقيم شركات اقتصادى تحليلا مستقلا للاوضاع المالية والتشغيلية والاقتصادية للشركة، مع دراسة مصادر الايرادات وهيكل التكاليف والاصول والالتزامات والتدفقات النقدية المستقبلية.
كما يتضمن التقرير توضيح مناهج التقييم المستخدمة، سواء منهج الدخل او السوق او التكلفة، مع بيان اسباب اختيار المنهج المناسب وطريقة الوصول الى القيمة النهائية.
وتكتسب هذه التقارير اهمية خاصة في حالات تقييم حصة الشريك عند التخارج، وتسوية حسابات الشركاء، ودخول مستثمر جديد، وبيع الشركات، والاندماج والاستحواذ.
ويجب ان يلتزم مقيم شركات اقتصادى بالاستقلالية والموضوعية والافصاح عن الافتراضات والقيود الجوهرية، وفقا للمعايير المهنية ذات الصلة، مع مراعاة الغرض من التقييم واساس القيمة وتاريخ التقييم.
ومن الضروري التمييز بين مهمة التقييم الاقتصادي ومهمة التدقيق المحاسبي او التحقيق في ادعاءات اخفاء الارباح، حيث تتطلب هذه الادعاءات اجراءات فحص محاسبي وقانوني متخصصة.
ويمكن الاطلاع على التنظيم المهني لمهنة التقييم من خلال
الهيئة السعودية للمقيمين المعتمدين
وعلى معايير التقارير المالية من خلال
مؤسسة المعايير الدولية للتقارير المالية IFRS
.
كيف تحمي حقوقك عند تخارج الشريك في السعودية؟
تبدأ حماية حقوق الشريك الراغب في التخارج بمراجعة عقد تأسيس الشركة واتفاق الشركاء، وتحديد الحقوق المتعلقة بالاطلاع على الحسابات والتصرف في الحصص وتوزيع الارباح وتسوية الالتزامات المالية.
ويفضل عدم التوقيع على اتفاق نهائي لبيع الحصة قبل الحصول على المعلومات المالية الجوهرية وفهم المركز المالي الحقيقي للشركة، خاصة اذا كانت هناك خلافات بشأن الارباح او المصروفات او حسابات الشركاء.
كما يمكن الاستعانة بخدمات مقيم شركات اقتصادى مستقل لتحديد القيمة الاقتصادية للحصة، مع مراجعة الحقوق النظامية والتعاقدية من خلال المستشار القانوني.
وفي حالة وجود اختلاف بين الشركاء حول السعر، يمكن الاتفاق على آلية مستقلة للتقييم، او تعيين مقيم معتمد وفقا لما تسمح به الاتفاقيات والانظمة ذات الصلة.
وتساعد هذه الاجراءات على تقليل الخلافات وتوفير اساس واضح للتفاوض، خاصة عندما تكون هناك مطالبات مالية متبادلة او اختلافات حول تقييم الشركة عند التخارج.
الاسئلة الشائعة حول تقييم حصة الشريك عند التخارج
1. هل يمكن تقييم الشركة رغم اظهار خسائر مالية؟
نعم، يمكن تقييم الشركات الخاسرة باستخدام مناهج التقييم المناسبة، مع دراسة اسباب الخسائر وقدرة الشركة على تحقيق تدفقات نقدية مستقبلية، وكذلك قيمة الاصول والالتزامات. ويحدد مقيم شركات اقتصادى المنهج الملائم وفقا لطبيعة النشاط ومدى توفر المعلومات.
2. هل يستطيع مقيم شركات اقتصادى اكتشاف التلاعب في الارباح؟
يمكن للتحليل المالي الكشف عن مؤشرات غير معتادة في المصروفات والايرادات والمعاملات مع الاطراف ذات العلاقة، لكن اثبات التلاعب يتطلب مستندات واجراءات تدقيق او فحص محاسبي متخصصة.
3. هل يحق للشريك الاطلاع على القوائم المالية للشركة؟
يتحدد حق الاطلاع وفقا لشكل الشركة والنظام المعمول به وعقد تأسيسها واتفاق الشركاء. ويمكن الاستعانة بمستشار قانوني لتحديد الاجراءات المناسبة عند رفض تقديم المستندات.
4. هل يتم احتساب قيمة حصة الشريك بناء على صافي الربح فقط؟
لا، بل تتم دراسة التدفقات النقدية والاصول والالتزامات والمخاطر والتوقعات المستقبلية، مع اختيار مناهج التقييم المناسبة لطبيعة الشركة.
5. هل يمكن استخدام تقرير التقييم في نزاعات الشركاء؟
يمكن الاستفادة من تقرير التقييم المهني في دعم المفاوضات وتسوية النزاعات المالية، وفقا لغرض التقرير ونطاقه وشروط استخدامه، وقد تكون هناك متطلبات اضافية اذا كان التقرير سيستخدم في اجراءات قضائية.
6. هل تدخل الارباح المحتجزة ضمن قيمة الشركة؟
تنعكس الارباح المحتجزة في حقوق الملكية والمركز المالي للشركة، لكن يجب تجنب احتسابها مرتين عند تحديد القيمة الاقتصادية، كما لا تعني الارباح المحتجزة بالضرورة وجود مبالغ واجبة التوزيع على الشركاء.
7. هل يجب خصم نسبة من قيمة الحصة لانها غير مسيطرة؟
لا يتم تطبيق خصومات الاقلية او ضعف قابلية التداول بصورة تلقائية، بل يجب دراسة اساس القيمة والغرض من التقييم والحقوق المرتبطة بالحصة والقيود التعاقدية والظروف المحيطة بالصفقة.
8. متى يجب الاستعانة بمقيم شركات اقتصادى؟
يفضل الاستعانة به قبل التفاوض النهائي على بيع الحصة، خاصة عندما توجد خلافات حول الحسابات او الارباح او قيمة الشركة، او عند الرغبة في الحصول على تقرير مستقل لدعم قرار التخارج.
9. هل يمكن تقييم حصة الشريك دون موافقة الطرف الاخر؟
يمكن اجراء تحليل اولي باستخدام المعلومات المتاحة، لكن مدى امكانية اصدار تقرير تقييم نهائي يعتمد على كفاية البيانات والادلة المطلوبة وطبيعة المهمة والقيود المرتبطة بها.
10. هل يتم احتساب حساب الشريك الجاري ضمن قيمة حصته؟
يجب تحديد طبيعة رصيد الحساب الجاري وحقوق استرداده والاتفاقيات المرتبطة به، وقد تتم تسويته بصورة مستقلة عن قيمة الحصة، مع مراعاة عدم ازدواج احتساب اي مبالغ.
الخلاصة: لا تجعل الخسائر المعلنة تحدد قيمة حصتك وحدها
اذا انخفضت ارباح شركتك بصورة مفاجئة قبل التخارج، او رفض شريكك تقديم الحسابات، او عرض شراء حصتك بسعر منخفض، فمن المهم دراسة الاسباب الاقتصادية والمحاسبية قبل اتخاذ قرار البيع.
فقد تكون الخسائر نتيجة ظروف تشغيلية حقيقية، وقد ترتبط بمصروفات استثنائية او معاملات تحتاج الى فحص اضافي. ولهذا يجب الاعتماد على التحليل المالي والاقتصادي بدلا من الاكتفاء بالارقام المعلنة.
وتساعد الاستعانة بخدمات مقيم شركات اقتصادى على تحليل الاداء المالي والاصول والالتزامات والتدفقات النقدية المستقبلية والمخاطر، وتحديد القيمة الاقتصادية للحصة وفقا لاسس مهنية واضحة.
كما يوفر مقيم شركات اقتصادى مستقلا اساسا للتفاوض حول قيمة الحصة، مع مراعاة الحقوق التعاقدية والنظامية والقيود المتعلقة بالمعلومات المتاحة.
وقبل التوقيع على اتفاق التخارج، احرص على معرفة القيمة الاقتصادية لشركتك، ومراجعة حساباتك وحقوقك المالية، والحصول على المشورة المهنية المناسبة لحماية مصالحك.
للاستفسار عن تقييم الشركات وحصص الشركاء
سامر إبراهيم السيد
استشاري تقييم الشركات والاعمال
تقييم حصص الشركاء والتخارج ودخول المستثمرين والاندماج والاستحواذ والنزاعات المالية.
هاتف وواتساب:
00966561221974
مقالات ذات صلة بتقييم الشركات والتخارج
- كيف تعرف انك كنت تبيع باقل من قيمتك الحقيقية؟
- كيف تتجنب اخطاء تقييم الشركات وتتخذ القرار المالي الصحيح؟
- كيف يساعد التقييم الاقتصادي للشركات على اتخاذ القرارات؟
- العوامل التي تحدد القيمة الاقتصادية الحقيقية لشركتك
- تكلفة تقييم الشركات وكيف تتجنب المصروفات المفاجئة