
 اتصل بنا
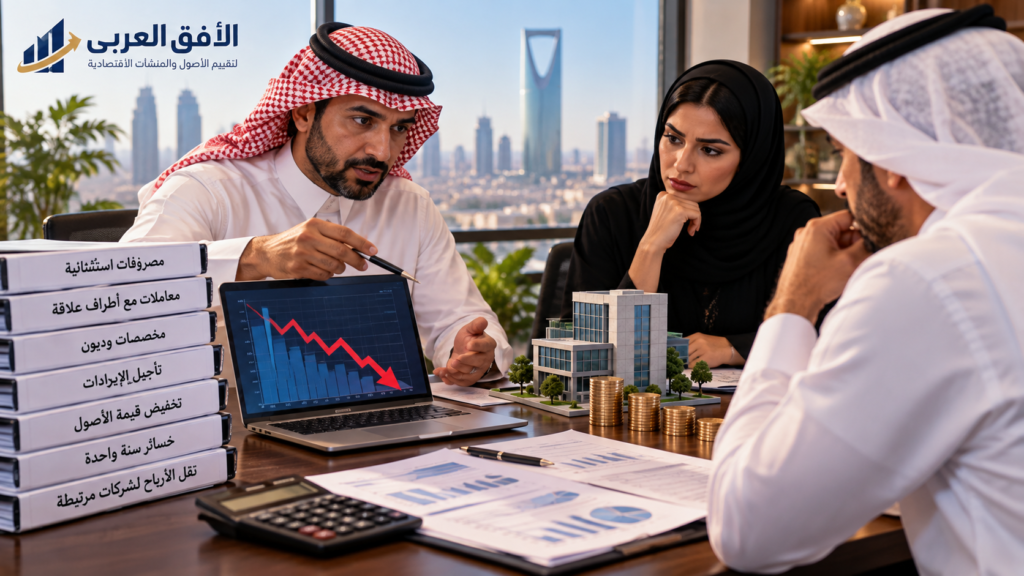
7 حيل قد يستخدمها الشريك لتخفيض قيمة الشركة قبل شراء حصتك وكيف تكشفها مكاتب تقييم الشركات
هل فوجئت بأن شريكك بدأ يتحدث عن خسائر الشركة بمجرد إعلان رغبتك في التخارج؟ هل أصبحت الأرباح أقل من المعتاد، وظهرت مصروفات جديدة، وأصبح الشريك المدير يصر على أن حصتك لا تستحق المبلغ الذي تطلبه؟ هذه المؤشرات قد تثير الشكوك حول محاولة تخفيض القيمة الاقتصادية للشركة قبل شراء حصة أحد الشركاء.
في هذه الحالات تبرز أهمية الاستعانة بخدمات مكاتب تقييم الشركات لإجراء تقييم اقتصادي مستقل، وتحليل الأداء المالي والتشغيلي، وتحديد القيمة العادلة للحصة استنادا إلى البيانات الفعلية والتوقعات المستقبلية والمخاطر المرتبطة بالنشاط.
وقد يكون انخفاض الأرباح نتيجة ظروف اقتصادية حقيقية، كما قد يرتبط بقرارات إدارية أو معاملات مالية تستوجب الفحص. ولهذا فإن دور مكاتب تقييم الشركات يتمثل في دراسة المؤشرات المالية والاقتصادية بصورة موضوعية، دون الاعتماد على تقديرات الشريك الذي يرغب في شراء الحصة.
في هذا المقال نستعرض سبع حيل محتملة قد تؤثر على القيمة المعلنة للشركة قبل التخارج، وكيف يمكن اكتشاف آثارها، وما دور التقييم الاقتصادي في حماية حقوق الشركاء.
جدول محتويات المقال
الحيلة الأولى: تسجيل مصروفات غير معتادة قبل التخارج
من المؤشرات التي تستحق الفحص ارتفاع المصروفات الإدارية والتشغيلية بصورة مفاجئة قبل بيع حصة أحد الشركاء. فقد تظهر مكافآت استثنائية للإدارة أو مصروفات استشارية مرتفعة أو تكاليف لا ترتبط مباشرة بالنشاط المعتاد.
فعلى سبيل المثال، إذا كانت الشركة تحقق أرباحا تشغيلية تبلغ 4 ملايين ريال سنويا، ثم ارتفعت المصروفات غير المعتادة بمبلغ 1.5 مليون ريال، فقد ينخفض الربح المعلن بصورة كبيرة، وهو ما قد يؤثر على السعر المقترح لشراء الحصة.
وتقوم مكاتب تقييم الشركات بتحليل المصروفات التاريخية، ومقارنتها بطبيعة النشاط ومستويات الإنفاق المعتادة، وتحديد المصروفات غير المتكررة التي قد تستدعي تسويات اقتصادية عند احتساب الأرباح المعدلة.
ولا يعني ارتفاع المصروفات بالضرورة وجود تلاعب، بل يجب التحقق من طبيعتها ومستنداتها ومدى ضرورتها واستمرارها مستقبلا.
وتساعد مكاتب تقييم الشركات على تقدير الربحية الاقتصادية المستدامة، بدلا من الاعتماد على صافي الربح المحاسبي لسنة واحدة دون تحليل.
الحيلة الثانية: تأجيل تسجيل الإيرادات والأرباح
قد يحدث انخفاض مؤقت في الإيرادات نتيجة تأجيل تنفيذ بعض العقود أو إصدار الفواتير أو الاعتراف المحاسبي بالإيرادات، وهو ما يستدعي دراسة توقيت تسجيل العمليات ومدى توافقه مع المعايير المحاسبية.
فعندما تمتلك الشركة عقودا قائمة وعملاء مستمرين، بينما تنخفض الإيرادات بصورة مفاجئة قبل التخارج، ينبغي فحص أسباب التغير ومدى ارتباطه بالظروف التشغيلية الحقيقية.
وتراجع مكاتب تقييم الشركات العقود والبيانات التشغيلية وتطور المبيعات والذمم المدينة والتدفقات النقدية، لتقدير الإيرادات المستقبلية بصورة واقعية.
كما يجب التمييز بين الإيرادات التي تم اكتسابها بالفعل والإيرادات المستقبلية المحتملة، وعدم إضافة مبالغ غير مستحقة أو غير قابلة للتحقق إلى نتائج التقييم.
وتساعد الاستعانة بخدمات مكاتب تقييم الشركات على تحديد مدى تأثير التغيرات في توقيت الإيرادات على القيمة الاقتصادية، مع الاستعانة بمراجع حسابات عند الحاجة إلى فحص المعالجة المحاسبية.
الحيلة الثالثة: تضخيم الديون والمخصصات المالية
قد تنخفض أرباح الشركة وحقوق ملكيتها نتيجة تسجيل مخصصات كبيرة أو الاعتراف بالتزامات مالية جديدة. ومن الأمثلة مخصصات الديون المشكوك في تحصيلها وانخفاض قيمة المخزون والأصول والالتزامات المحتملة.
ويجب دراسة هذه البنود بعناية، لأنها قد تعكس مخاطر حقيقية تؤثر على القيمة الاقتصادية، وقد تعتمد في بعض الحالات على تقديرات تحتاج إلى التحقق من معقوليتها.
وتقوم مكاتب تقييم الشركات بتحليل المخصصات والالتزامات ومقارنتها بالبيانات التاريخية والمستندات المؤيدة، مع دراسة تأثيرها على التدفقات النقدية المستقبلية.
كما يجب مراجعة القروض وحسابات الشركاء والالتزامات التمويلية، والتأكد من عدم ازدواج احتساب أي التزام عند الانتقال من قيمة المنشأة إلى قيمة حقوق الملكية.
ويمكن الاطلاع على مقال
المصطلحات المالية في تقييم الشركات
للتعرف على أهم المفاهيم المالية المستخدمة في التقييم.
الحيلة الرابعة: تحويل الأرباح إلى شركات مرتبطة بالشريك
من الممارسات التي تستوجب الفحص وجود معاملات مالية بين الشركة وشركات أخرى يملكها الشريك المدير أو أشخاص مرتبطون به، خاصة إذا ارتفعت قيمة هذه المعاملات بصورة غير معتادة قبل التخارج.
وقد تشمل هذه المعاملات عقود الخدمات الإدارية والتوريد والاستشارات والإيجارات والعمولات. وهي معاملات قد تكون مشروعة، لكن ينبغي دراسة شروطها ومدى توافقها مع الأسعار السوقية.
وتقوم مكاتب تقييم الشركات بتحليل المعاملات مع الأطراف ذات العلاقة، ودراسة أثرها على الأرباح والتدفقات النقدية، ومقارنة تكلفتها بمستويات السوق عندما تتوفر بيانات مناسبة.
فعلى سبيل المثال، إذا دفعت الشركة مليوني ريال مقابل خدمات من منشأة مرتبطة بالشريك، بينما تشير الأدلة إلى أن التكلفة السوقية للخدمات المماثلة أقل بصورة جوهرية، فقد تكون هناك حاجة إلى تسوية مبررة عند إعداد التقييم.
وتساعد مكاتب تقييم الشركات على تحديد الأثر الاقتصادي لهذه المعاملات، بينما يتطلب إثبات المخالفات أو التلاعب إجراءات فحص محاسبي وقانوني مستقلة.
الحيلة الخامسة: تخفيض قيمة الأصول والممتلكات
قد يعتمد أحد الشركاء على القيمة الدفترية للأصول لإقناع الطرف الآخر بأن الشركة لا تمتلك قيمة كبيرة، رغم احتمال ارتفاع القيمة السوقية لبعض الممتلكات عن قيمتها المسجلة في القوائم المالية.
فعلى سبيل المثال، قد تمتلك الشركة أرضا أو عقارا مسجلا بقيمة 3 ملايين ريال، بينما تبلغ قيمته السوقية الحالية 8 ملايين ريال. وفي هذه الحالة قد يكون الاعتماد على القيمة الدفترية وحدها غير مناسب لتحديد القيمة الاقتصادية للشركة.
وتدرس مكاتب تقييم الشركات طبيعة الأصول ومدى استخدامها في النشاط، وتحدد منهج التقييم المناسب مع الاستعانة بمقيمين متخصصين للأصول التي تتطلب خبرة مستقلة.
كما يجب مراعاة الالتزامات المرتبطة بالأصول والضرائب والتكاليف المحتملة، وتجنب إضافة قيمة الأصول التشغيلية مرة أخرى إذا كانت قيمتها منعكسة بالفعل ضمن التدفقات النقدية المستخدمة في التقييم.
ويمكن الاطلاع على مقال
كيف تعرف القيمة الحقيقية لممتلكاتك قبل البيع؟
.
الحيلة السادسة: استخدام خسائر سنة واحدة لتحديد قيمة الشركة
قد يحاول الشريك الراغب في شراء الحصة الاعتماد على خسائر السنة الأخيرة فقط لتبرير تخفيض قيمة الشركة، رغم تحقيق أرباح جيدة خلال السنوات السابقة ووجود عقود وتدفقات نقدية مستقبلية.
فإذا حققت الشركة أرباحا تتراوح بين 3 و5 ملايين ريال خلال السنوات الماضية، ثم سجلت خسارة مؤقتة نتيجة توسع أو مصروفات استثنائية، فلا ينبغي تحديد قيمتها اعتمادا على هذه الخسارة وحدها.
وتقوم مكاتب تقييم الشركات بدراسة الاتجاهات التاريخية للربحية، وتحليل أسباب الخسائر، وتقدير قدرة الشركة على تحقيق التدفقات النقدية المستقبلية.
كما تستخدم مكاتب تقييم الشركات منهج الدخل أو السوق أو التكلفة وفقا لطبيعة النشاط ومدى توفر البيانات، مع اختبار معقولية النتائج ومراعاة المخاطر التشغيلية والمالية.
ويمكن قراءة مقال
التقييم السنوي للشركات في السعودية
لفهم أهمية متابعة التغيرات في القيمة الاقتصادية للشركة.
الحيلة السابعة: الضغط لشراء الحصة دون تقييم مستقل
من المؤشرات التي تستوجب الحذر مطالبة الشريك المدير بإتمام البيع بسرعة، مع رفض منح الشريك الآخر الوقت الكافي لمراجعة المستندات أو الحصول على تقرير تقييم مستقل.
وقد يستخدم الشريك مبررات مثل تدهور السوق أو زيادة الديون أو احتمال توقف النشاط لإقناع الطرف الآخر بقبول السعر المعروض.
وتساعد مكاتب تقييم الشركات على إعداد تقرير مستقل يوضح القيمة الاقتصادية للحصة، مع تحديد تاريخ التقييم وأساس القيمة والمناهج المستخدمة والافتراضات الجوهرية.
كما يمكن الاستعانة بمستشار قانوني لمراجعة اتفاق التخارج وحقوق الشريك والالتزامات المتبادلة قبل التوقيع النهائي.
ويمكن الاطلاع على مقال
هل أحتاج تقييم عشان التخارج؟
.
كيف تكشف مكاتب تقييم الشركات أثر هذه الممارسات على القيمة؟
تبدأ عملية التقييم بفهم نموذج أعمال الشركة وتحليل الإيرادات والتكاليف والأرباح والأصول والالتزامات، ثم تحديد العوامل التي قد تؤثر على قدرتها المستقبلية على تحقيق التدفقات النقدية.
وتقوم مكاتب تقييم الشركات بمراجعة البيانات المالية التاريخية وتحليل البنود غير المتكررة والمعاملات مع الأطراف ذات العلاقة والمخصصات والتغيرات الجوهرية في النشاط.
كما تعتمد مكاتب تقييم الشركات على مناهج التقييم المهنية المناسبة، بما يشمل منهج الدخل ومنهج السوق ومنهج التكلفة، مع مراعاة الغرض من التقييم وأساس القيمة وطبيعة الحصة.
ويجب أن تتوافق مهمة التقييم مع متطلبات المعايير المهنية ذات الصلة، ويمكن الاطلاع على الإطار الدولي عبر
مجلس معايير التقييم الدولية
.
كما يمكن الاستفادة من مقال
جدول تقييم الشركات في السعودية والبنود الأساسية قبل طلب الخدمة
.
كيف تحمي حقوقك المالية قبل التخارج من الشركة؟
تبدأ حماية حقوق الشريك بمراجعة عقد تأسيس الشركة واتفاق الشركاء والحقوق المتعلقة بالاطلاع على الحسابات والتصرف في الحصص وتوزيع الأرباح. ويجب عدم اتخاذ قرار نهائي ببيع الحصة اعتمادا على السعر الذي يقترحه الشريك الآخر دون دراسة المركز المالي والقيمة الاقتصادية للشركة.
ومن المهم الحصول على القوائم المالية وميزان المراجعة وكشوف الحسابات البنكية وحسابات الشركاء وسجل الأصول والعقود الجوهرية، مع دراسة الالتزامات والضمانات والمطالبات المالية القائمة.
وتساعد مكاتب تقييم الشركات على تحديد القيمة الاقتصادية للحصة، بينما يتولى المحاسب القانوني فحص المعالجات المحاسبية، ويتولى المستشار القانوني دراسة الحقوق والالتزامات النظامية والتعاقدية.
كما يجب مراجعة الحساب الجاري للشريك والقروض والمبالغ المستحقة له أو عليه، وتحديد ما إذا كانت تتم تسويتها بصورة مستقلة عن قيمة الحصة، مع تجنب ازدواج احتساب أي مبالغ ضمن حقوق الملكية.
ويفضل الاتفاق على تعيين جهة مستقلة من مكاتب تقييم الشركات لتقدير القيمة، مع تحديد نطاق المهمة وتاريخ التقييم وأساس القيمة والمعلومات المطلوبة، حتى يكون التقرير مناسبا للغرض من إعداده.
ولمعرفة الأحكام النظامية ذات الصلة يمكن الرجوع إلى
بوابة الأنظمة السعودية
وموقع
وزارة التجارة السعودية.
هل قيمة حصة الشريك تساوي نسبته من قيمة الشركة؟
إذا بلغت قيمة حقوق ملكية الشركة 20 مليون ريال، وكان الشريك يمتلك نسبة 30%، فإن القيمة الحسابية النسبية لحصته تبلغ 6 ملايين ريال قبل دراسة الحقوق المرتبطة بالحصة وأي تعديلات مهنية مناسبة.
ويجب على مكاتب تقييم الشركات مراعاة حقوق التصويت والقيود التعاقدية وأساس القيمة والغرض من التقييم، وعدم تطبيق خصومات الأقلية أو ضعف قابلية التداول بصورة تلقائية.
كما يجب التمييز بين قيمة المنشأة وقيمة حقوق الملكية، ومراعاة صافي الديون والالتزامات والأصول غير التشغيلية عند احتساب قيمة الحصة، لأن استخدام قيمة المنشأة مباشرة لتحديد حصة الشريك قد يؤدي إلى نتائج غير صحيحة.
وتساعد مكاتب تقييم الشركات على دراسة طبيعة الحصة محل التقييم، وتحديد ما إذا كانت تتمتع بحقوق سيطرة أو حقوق خاصة أو تخضع لقيود على نقل الملكية، مع مراعاة شروط الصفقة واتفاقيات الشركاء.
ويمكن الاطلاع على مقال
كيف أعرف قيمة حصتي في الشركة؟
.
أهمية تقرير التقييم المعتمد عند وجود نزاع بين الشركاء
يوفر تقرير التقييم المهني أساسا مستقلا لمناقشة القيمة الاقتصادية للشركة، ويعرض المناهج المستخدمة والافتراضات والمخاطر والعوامل المؤثرة على النتيجة، بما يساعد الأطراف على فهم مصادر القيمة وأسباب الاختلاف بين التقديرات.
وتلتزم مكاتب تقييم الشركات المهنية بالاستقلالية والموضوعية والإفصاح عن القيود الجوهرية، مع مراعاة المعايير المهنية والتنظيمية ذات الصلة، وتوثيق مصادر البيانات والافتراضات المستخدمة في عملية التقييم.
ويجب التمييز بين مهمة التقييم الاقتصادي ومهمة التحقيق في ادعاءات التلاعب المالي، لأن إثبات المخالفات يتطلب إجراءات محاسبية وقانونية متخصصة، وقد يحتاج إلى فحص المعاملات والمستندات بصورة تفصيلية.
وتبرز أهمية مكاتب تقييم الشركات في تقديم تقدير اقتصادي مستقل يمكن الاستفادة منه عند التفاوض على التخارج أو إعادة هيكلة الملكية أو تسوية الخلافات المالية بين الشركاء.
ويمكن الاطلاع على التنظيم المهني لمهنة التقييم من خلال
الهيئة السعودية للمقيمين المعتمدين
.
الأسئلة الشائعة حول مكاتب تقييم الشركات وتخارج الشركاء
1. هل يمكن للشريك تخفيض قيمة الشركة قبل شراء حصتي؟
قد تؤثر بعض القرارات المالية والإدارية على الأرباح والقيمة المعلنة، لكن تحديد وجود تعمد يستلزم فحص المستندات والظروف المحيطة بهذه القرارات.
2. هل تستطيع مكاتب تقييم الشركات اكتشاف التلاعب المالي؟
يمكن للتحليل المالي الكشف عن مؤشرات غير معتادة، بينما يحتاج إثبات التلاعب إلى فحص محاسبي أو تحقيق متخصص. ويساعد التقييم الاقتصادي على تحديد أثر تلك المؤشرات على القيمة.
3. هل يمكن تقييم الشركة إذا كانت تحقق خسائر؟
نعم، من خلال دراسة الأصول والالتزامات والقدرة المستقبلية على تحقيق التدفقات النقدية واختيار منهج التقييم المناسب لطبيعة النشاط.
4. هل يعتمد التقييم على صافي الربح فقط؟
لا، بل يعتمد على تحليل متكامل للأداء المالي والتشغيلي والتدفقات النقدية والأصول والمخاطر والظروف السوقية، مع مراعاة الأرباح غير المتكررة والمصروفات الاستثنائية.
5. هل يحق للشريك الاطلاع على القوائم المالية؟
يتحدد ذلك وفقا لشكل الشركة ونظامها الأساسي وعقد التأسيس والأنظمة المعمول بها، ويمكن الاستعانة بمستشار قانوني عند وجود نزاع بشأن الاطلاع على المعلومات.
6. هل يمكن استخدام تقرير التقييم في النزاعات القضائية؟
يمكن الاستفادة من التقرير وفقا لغرضه ونطاقه ومتطلبات الجهة المختصة، وقد توجد اشتراطات إضافية للاستخدام القضائي.
7. هل يتم خصم نسبة من قيمة الحصة لأنها غير مسيطرة؟
لا يتم ذلك تلقائيا، بل يعتمد على أساس القيمة والحقوق المرتبطة بالحصة والقيود التعاقدية والظروف المحيطة بالتقييم.
8. متى يجب الاستعانة بمكاتب تقييم الشركات؟
يفضل الاستعانة بها قبل التفاوض النهائي على بيع الحصة، خاصة عند وجود خلافات بشأن الأرباح أو الحسابات أو القيمة الاقتصادية للشركة.
9. هل يمكن تقييم الشركة دون موافقة الشريك الآخر؟
يمكن البدء بتحليل المعلومات المتاحة، لكن إصدار تقرير موثوق يتطلب أدلة كافية، وقد يستلزم الحصول على مستندات إضافية أو الإفصاح عن قيود المعلومات.
10. هل تدخل الأرباح المحتجزة ضمن قيمة الشركة؟
تنعكس الأرباح المحتجزة في المركز المالي وحقوق الملكية، ويجب تجنب احتسابها مرتين عند تحديد القيمة الاقتصادية للشركة أو تسوية مستحقات الشريك.
الخلاصة: لا تبيع حصتك قبل معرفة القيمة الاقتصادية الحقيقية
إذا لاحظت انخفاضا مفاجئا في الأرباح أو ارتفاعا غير معتاد في المصروفات أو رفضا لتقديم الحسابات قبل التخارج، فمن المهم دراسة الأسباب المالية والاقتصادية قبل قبول السعر الذي يعرضه شريكك.
وتساعد الاستعانة بخدمات مكاتب تقييم الشركات على تحليل الأداء المالي والأصول والالتزامات والتدفقات النقدية المستقبلية، وتحديد القيمة الاقتصادية للحصة استنادا إلى مناهج مهنية واضحة.
كما توفر مكاتب تقييم الشركات أساسا مستقلا للتفاوض حول قيمة الحصة، مع مراعاة الحقوق التعاقدية والنظامية والقيود المتعلقة بالمعلومات المتاحة.
وقبل اتخاذ قرار التخارج، احرص على معرفة القيمة الاقتصادية لشركتك، ومراجعة حساباتك وحقوقك المالية، والاستعانة بالمتخصصين المناسبين لحماية مصالحك.
للاستفسار عن تقييم الشركات وحصص الشركاء
سامر إبراهيم السيد
استشاري تقييم الشركات والأعمال
تقييم الشركات وحصص الشركاء والتخارج ودخول المستثمرين والاندماج والاستحواذ والنزاعات المالية.
هاتف وواتساب:
00966561221974